ബാങ്ക് നിക്ഷേപങ്ങൾക്ക് പലിശ വാങ്ങാൻ ഒട്ടും തൽപരനല്ലാത്ത ഒരു സുഹൃത്തുണ്ടെനിക്ക്. പണത്തോട് ഇഷ്ടമില്ലാത്തതുകൊണ്ടോ ബാങ്കുകളെ വിശ്വാസമില്ലാത്തതുകൊണ്ടോ അല്ല, മറിച്ച്, പലിശ വാങ്ങുന്നത് അധാർമികമാണെന്ന മതപരമായ വിശ്വാസമാണ് അതിനു കാരണം. അധ്വാനത്തിലൂടെയോ വ്യാപാരത്തിലൂടെയോ നേടേണ്ടതാണ് പണം, അത് പലിശയിലൂടെ ആവരുത് എന്നാണ് അദ്ദേഹത്തിന്റെ ആദർശം. ഞങ്ങളുടെ നാട്ടിലെ ഏറ്റവും പഴക്കമേറിയ വീടുകളിലൊന്ന് അദ്ദേഹത്തിന്റേതാണ്. വലിയൊരു പുരയിടത്തിനു നടുവിലായി സ്ഥിതി ചെയ്യുന്ന ആ വീട്ടിൽ ഒട്ടേറെ തലമുറകൾ വളർന്നുവരുകയും പലയിടങ്ങളിലേക്ക് ചേക്കേറുകയും ചെയ്തിട്ടുണ്ട്. ഏക മകന് മെഡിക്കൽ കോളജിൽ അഡ്മിഷൻ...
ബാങ്ക് നിക്ഷേപങ്ങൾക്ക് പലിശ വാങ്ങാൻ ഒട്ടും തൽപരനല്ലാത്ത ഒരു സുഹൃത്തുണ്ടെനിക്ക്. പണത്തോട് ഇഷ്ടമില്ലാത്തതുകൊണ്ടോ ബാങ്കുകളെ വിശ്വാസമില്ലാത്തതുകൊണ്ടോ അല്ല, മറിച്ച്, പലിശ വാങ്ങുന്നത് അധാർമികമാണെന്ന മതപരമായ വിശ്വാസമാണ് അതിനു കാരണം. അധ്വാനത്തിലൂടെയോ വ്യാപാരത്തിലൂടെയോ നേടേണ്ടതാണ് പണം, അത് പലിശയിലൂടെ ആവരുത് എന്നാണ് അദ്ദേഹത്തിന്റെ ആദർശം.
ഞങ്ങളുടെ നാട്ടിലെ ഏറ്റവും പഴക്കമേറിയ വീടുകളിലൊന്ന് അദ്ദേഹത്തിന്റേതാണ്. വലിയൊരു പുരയിടത്തിനു നടുവിലായി സ്ഥിതി ചെയ്യുന്ന ആ വീട്ടിൽ ഒട്ടേറെ തലമുറകൾ വളർന്നുവരുകയും പലയിടങ്ങളിലേക്ക് ചേക്കേറുകയും ചെയ്തിട്ടുണ്ട്. ഏക മകന് മെഡിക്കൽ കോളജിൽ അഡ്മിഷൻ ലഭിച്ചപ്പോൾ, വസ്തുവിന്റെ ഒരു ഭാഗം വിറ്റാണ് അവന്റെ പഠനത്തിനുള്ള പണം കണ്ടെത്തിയത്. അത്രമേൽ പ്രിയപ്പെട്ട മണ്ണ് വിൽക്കുക എന്നത് പ്രയാസകരമായ തീരുമാനമായിരുന്നെങ്കിലും വിദ്യാഭ്യാസത്തിനായിരുന്നു അദ്ദേഹം മുൻഗണന നൽകിയത്.
ആ പണം ബാങ്കിൽ നിക്ഷേപിക്കുന്നതിന് പകരം അദ്ദേഹം ചെയ്തത് അൽപം വിചിത്രമായ കാര്യമാണ്- ബാങ്കിന്റെ സെക്യൂരിറ്റി വോൾട്ടിൽ ഒരു ലോക്കർ വാടകക്കെടുത്ത് അതിൽ പണം സൂക്ഷിച്ചു. പലിശ ആഗ്രഹിക്കാത്ത അദ്ദേഹം പണം സുരക്ഷിതമായി സൂക്ഷിക്കാൻ കണ്ടെത്തിയ മാർഗം.
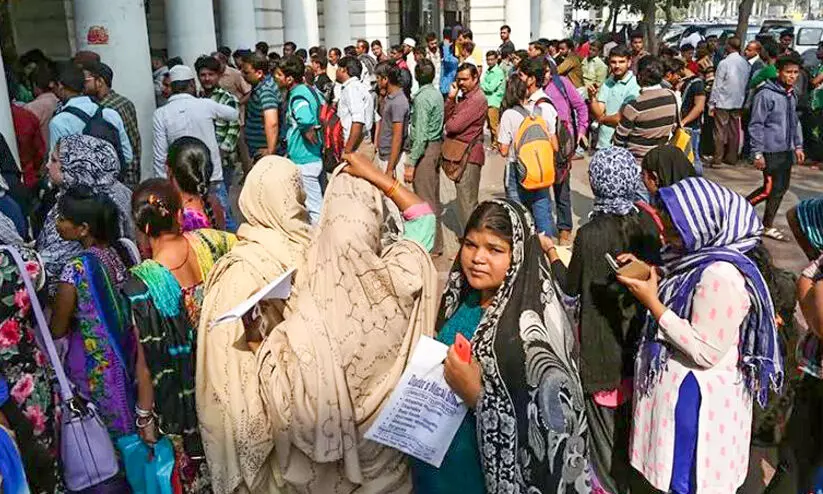
അതിനിടയിലാണ് പ്രധാനമന്ത്രി നരേന്ദ്ര മോദിയുടെ നോട്ട് നിരോധന പ്രഖ്യാപനം വരുന്നത്. ഒറ്റരാത്രികൊണ്ട് ഉയർന്ന മൂല്യമുള്ള കറൻസി നോട്ടുകൾ അസാധുവായി. അദ്ദേഹത്തിന്റെ പണം പൂർണമായും നഷ്ടപ്പെട്ടുവെന്നാണ് അന്ന് ഞാൻ കരുതിയത്. അത് കള്ളപ്പണമായിരുന്നില്ല; തറവാട് സ്വത്ത് വിറ്റുകിട്ടിയ, കൃത്യമായ രേഖകളുള്ള നിയമപരമായ പണമായിരുന്നു. ഭാഗ്യത്തിന്, നിരോധിച്ച നോട്ടുകൾ ബാങ്കുകളിൽ നിക്ഷേപിക്കാൻ സർക്കാർ നിശ്ചിത സമയം അനുവദിച്ചിരുന്നു. സുഹൃത്ത് ആ പണം മാറ്റി വാങ്ങി. പിന്നീട് അദ്ദേഹം അത് എവിടെയാണ് സൂക്ഷിച്ചതെന്നറിയില്ല. എങ്കിലും ആ സംഭവം എന്റെ മനസ്സിൽ ഒരു ചോദ്യം ബാക്കിയാക്കി: പലിശ വേണ്ടാത്ത ഒരാളെ എന്തിനാണ് സർവംപലിശയിലധിഷ്ഠിതമായ ഒരു വ്യവസ്ഥിതിയിലേക്ക് നിർബന്ധപൂർവം തള്ളിവിടുന്നത്?
2010ൽ ഇത്തരമൊരു ബാങ്ക് തുടങ്ങാൻ കേരള സർക്കാർ നീക്കമാരംഭിച്ചപ്പോൾ ഈ ചോദ്യത്തിന് പ്രസക്തിയേറി. എന്നാൽ, ഭാരതീയ ജനസംഘത്തിന്റെ സൈദ്ധാന്തികൻ ഡോ. സുബ്രഹ്മണ്യൻ സ്വാമി നൽകിയ കേസിനെത്തുടർന്ന് ഹൈകോടതി ഈ നീക്കം സ്റ്റേ ചെയ്തു. മതത്തെ അടിസ്ഥാനമാക്കിയുള്ള ബാങ്കിൽ സർക്കാർ പങ്കാളിയാകുന്നത് ഭരണഘടനയുടെ 14, 25 അനുച്ഛേദങ്ങളുടെ ലംഘനമാണെന്നായിരുന്നു ഡോ. സ്വാമിയുടെ വാദം.
1949ലെ ബാങ്കിങ് റെഗുലേഷൻ ആക്ട് പ്രകാരം പലിശ നിർബന്ധമാണെന്ന് ചൂണ്ടിക്കാട്ടി ആർ.ബി.ഐയും ഇസ്ലാമിക് ബാങ്കിങ്ങിനെ എതിർത്തെങ്കിലും 2013ൽ ‘ചേരമാൻ ഫിനാൻഷ്യൽ സർവിസസ് ലിമിറ്റഡ്’ എന്ന പേരിൽ ശരീഅത്ത് നിയമങ്ങൾ പാലിക്കുന്ന ഒരു നോൺ-ബാങ്കിങ് ഫിനാൻഷ്യൽ കമ്പനി (NBFC)ക്ക് അനുമതി നൽകി. പക്ഷേ, നിർഭാഗ്യവശാൽ ആ സംരംഭം മുന്നോട്ടുപോയില്ല.
ധനകാര്യ മേഖലയിൽ മതം കടത്തിവിടാൻ ശരീഅത്ത് നിയമം ഉപയോഗിക്കപ്പെടുന്നു എന്ന ഭീതിയാണ് ആ പദ്ധതിയെ തകർത്തത്. ആ പദ്ധതി യാഥാർഥ്യമായിരുന്നെങ്കിൽ, അത് തങ്ങളുടെ മനഃസാക്ഷിയെ വഞ്ചിക്കാതെ പണം സുരക്ഷിതമായി സൂക്ഷിക്കാൻ ആഗ്രഹിക്കുന്ന എന്റെ സുഹൃത്തിനെപ്പോലെയുള്ളവർക്ക് വലിയ സഹായമായേനെ. പലിശ വേണ്ടാത്ത നിക്ഷേപകരിൽനിന്ന് പണം സ്വീകരിക്കാൻ ബാങ്കുകൾക്ക് എന്തുകൊണ്ട് കഴിയില്ല എന്ന് എനിക്ക് ഇപ്പോഴും മനസ്സിലാകുന്നില്ല. പലിശയില്ലാത്ത കറന്റ് അക്കൗണ്ട് നിക്ഷേപങ്ങൾ ബാങ്കുകൾ ഇപ്പോൾതന്നെ സ്വീകരിക്കുന്നുണ്ടല്ലോ.
ഈ ശരീഅത്ത് ബാങ്കിന്റെ മേധാവിയായി കണ്ടുവെച്ചിരുന്നത് എന്റെ ഒരു സുഹൃത്തിനെയായിരുന്നു. ഹിന്ദു ബ്രാഹ്മണ വിഭാഗത്തിൽനിന്നുള്ള അദ്ദേഹം പതിറ്റാണ്ടുകളോളം ഒമാനിലെ ഒരു പ്രമുഖ ബാങ്കിന്റെ ഇസ്ലാമിക് ബാങ്കിങ് വിഭാഗത്തെ നയിച്ച വ്യക്തിയായിരുന്നു. അദ്ദേഹത്തിന്റെ പ്രാവീണ്യത്തിൽ ആർക്കും തർക്കമുണ്ടായിരുന്നില്ല. എന്നാൽ, പദ്ധതി വൈകുകയും തടസ്സപ്പെടുകയും ചെയ്തതോടെ അദ്ദേഹത്തിന് ആ ജോലി നഷ്ടമായി.
റിസർവ് ബാങ്ക് മുൻ ഗവർണർ കൂടിയായ അന്നത്തെ പ്രധാനമന്ത്രി മൻമോഹൻ സിങ്, പലിശയില്ലാതെ പണം സൂക്ഷിക്കാൻ ആഗ്രഹിക്കുന്നവർക്കായി പ്രത്യേക വഴികൾ തേടാൻ ആർ.ബി.ഐയോട് ആവശ്യപ്പെട്ടതായി വാർത്തകളുണ്ടായിരുന്നു. പക്ഷേ, പ്രായോഗികമായി ഒന്നും സംഭവിച്ചില്ല.
പലിശ വിലക്കിയത് ഇസ്ലാം മതം മാത്രമാണ് എന്നതൊരു തെറ്റിദ്ധാരണയാണ്. ബൈബിളിലും പലിശ ഈടാക്കുന്നതിനെ ശക്തമായി എതിർക്കുന്നുണ്ട്. ദരിദ്രരായ ഇസ്രായേലികളിൽനിന്ന് പലിശ വാങ്ങുന്നത് പഴയ നിയമം വിലക്കുന്നു. ഒന്നും തിരിച്ചു പ്രതീക്ഷിക്കാതെ വായ്പ നൽകാനാണ് പുതിയ നിയമം വിശ്വാസികളെ ഉപദേശിക്കുന്നത്. മിക്ക മതങ്ങളിലും സംസ്കാരങ്ങളിലും പലിശയോടുള്ള ഈ എതിർപ്പ് കാണാം.
തീർച്ചയായും, ഒരു മതേതര സർക്കാർ ഒരു മതത്തെയും പ്രോത്സാഹിപ്പിക്കരുത് എന്നത് സുപ്രധാനവും സുശക്തവുമായ വാദമാണ്. പക്ഷേ, ഒരു ചോദ്യം ബാക്കിയാവുന്നു: പലിശ നിരസിക്കുക എന്നത് ഒരു മതപരമായ ആവശ്യമാണോ, അതോ വ്യക്തിപരമായ ധാർമിക തെരഞ്ഞെടുപ്പാണോ?
ഇവിടെയാണ് തികച്ചും അസ്വസ്ഥതയുണ്ടാക്കുന്ന മറ്റൊരു വൈരുധ്യം നാം കാണുന്നത്. അന്തരിച്ച ഭർതൃപിതാവിന്റെ സ്വത്തിൽനിന്ന് വിധവയായ മരുമകൾക്ക് ജീവനാംശത്തിന് അർഹതയുണ്ടെന്ന വിധിയിൽ ഈയിടെ സുപ്രീംകോടതി ‘മനുസ്മൃതി’ (അധ്യായം എട്ട്, ശ്ലോകം 389) ഉദ്ധരിക്കുകയുണ്ടായി. കുടുംബനാഥൻ ആശ്രിതരായ സ്ത്രീകളെ സംരക്ഷിക്കേണ്ട ധാർമിക കടമയെക്കുറിച്ച് ഊന്നിപ്പറയാനാണ് കോടതി ഈ വരികൾ ഉപയോഗിച്ചത്. നിയമപരമായ ആ വിധി ഒരു സ്ത്രീയെ നിരാലംബയാകുന്നതിൽനിന്ന് രക്ഷിച്ചു എന്നത് ശരിതന്നെ. എങ്കിലും ഒരു ആധുനിക ജനാധിപത്യ രാജ്യത്ത് നീതിന്യായ വ്യവഹാരങ്ങളിൽ പുരാതന മതഗ്രന്ഥങ്ങളെ കൂട്ടുപിടിക്കുന്നത് മതേതരത്വത്തെ സംബന്ധിച്ച ചോദ്യങ്ങൾ ഉയർത്തുന്നു.
ബാങ്ക് അക്കൗണ്ടുള്ള എല്ലാവരും പലിശ സ്വീകരിച്ചേ മതിയാകൂ എന്ന് നിർബന്ധിക്കുന്ന ഒരു മതേതര രാഷ്ട്രത്തിന്, കോടതി വിധിയിൽ മനുസ്മൃതിയെ സ്വതന്ത്രമായി ഉദ്ധരിക്കാൻ കഴിയുമോ?
ഒരു വശത്ത് ശരീഅത്ത് തത്ത്വങ്ങൾ -അത് സാമ്പത്തിക ധാർമികതയിൽ മാത്രമായി പരിമിതപ്പെടുത്തിയാൽ പോലും-മതേതരത്വത്തെ തകർക്കുമെന്ന് ഭയപ്പെടുന്നു. മറുവശത്ത്, പുരാതനമായ ഒരു ഹിന്ദു മതഗ്രന്ഥം രാജ്യത്തെ പരമോന്നത കോടതി ആധികാരികമായി ഉദ്ധരിക്കുന്നു.
മനുസ്മൃതിയിൽ യഥാർഥത്തിൽ എന്താണുള്ളതെന്ന് നമുക്ക് മറക്കാതിരിക്കാം. സമത്വം, സ്വാതന്ത്ര്യം, സാഹോദര്യം എന്നിവയ്ക്ക് വിരുദ്ധമെന്ന് ചൂണ്ടിക്കാട്ടിയാണ് ഡോ.ബി.ആർ. അംബേദ്കർ മനുസ്മൃതി പരസ്യമായി ദഹിപ്പിച്ചത്.
കോടതിയുടെ യുക്തിയിൽ മറ്റൊരു പിഴവ് കൂടിയുണ്ട്. അത് സ്വത്തുണ്ട് എന്ന മുൻധാരണയിലാണ് നിലനിൽക്കുന്നത്. മരിച്ചുപോയ ഭർതൃപിതാവ് ദരിദ്രനാണെങ്കിൽ വിധവയായ മരുമകൾക്ക് എവിടെനിന്ന് സഹായം ലഭിക്കും? ധാർമിക കടമകൾക്ക് ഭൗതിക യാഥാർഥ്യങ്ങൾക്ക് പകരമാവാൻ കഴിയില്ല.
ഇന്ത്യയിൽ മക്കളും മരുമക്കളും മാതാപിതാക്കളെ സംരക്ഷിക്കാറുണ്ട്. എന്നാൽ, കുടുംബങ്ങൾ പരാജയപ്പെടുമ്പോൾ അത് ഏറ്റെടുക്കേണ്ടത് സർക്കാറിന്റെ ഉത്തരവാദിത്തമാണ്. അതുകൊണ്ടാണ് പെൻഷനുകളും സാമൂഹിക സുരക്ഷാ പദ്ധതികളും നിലനിൽക്കുന്നത്. നീതി എന്നത് മതഗ്രന്ഥങ്ങളെയോ കുടുംബ സ്വത്തിനെയോ മാത്രം ആശ്രയിച്ചാവരുത്.
യഥാർഥ അപകടം മറ്റൊരിടത്താണ്. ഇന്ന് രണ്ട് ജഡ്ജിമാർ മനുസ്മൃതിയിൽ അറിവ് കണ്ടെത്തുന്നുവെങ്കിൽ, നാളെ കൂടുതൽ ജഡ്ജിമാർ ഭരണഘടനക്ക് വിരുദ്ധമായ കാര്യങ്ങൾ ന്യായീകരിക്കാൻ അത് ഉപയോഗിക്കില്ല എന്ന് ആര് കണ്ടു?
ഇത് വെറുമൊരു ഭീതിയല്ല. മനുസ്മൃതി രാജ്യത്തെ നിയമങ്ങൾക്ക് വഴികാട്ടിയാവണമെന്ന് ആഗ്രഹിക്കുന്ന വലിയൊരു വിഭാഗം ഇന്ന് ഇന്ത്യയിലുണ്ട്. അവരതിനെ ഒരു ചരിത്രരേഖയായല്ല, മറിച്ച് ഒരു പരിഷ്കൃത നിയമസംഹിതയായാണ് കാണുന്നത്. ഭരണഘടനാപരമായ ധാർമികതയിൽ വിശ്വസിക്കുന്ന ഓരോ പൗരരെയും ഇത് ആശങ്കപ്പെടുത്തേണ്ടതാണ്.
നമുക്ക് ആദ്യത്തെ വൈരുധ്യത്തിലേക്ക് തന്നെ തിരിച്ചു വരാം. ഒരു വ്യക്തിക്ക് തന്റെ പണം പലിശയില്ലാതെ ബാങ്കിൽ സൂക്ഷിക്കാൻ കഴിയില്ല, കാരണം അതൊരു മതപരമായ കടന്നുകയറ്റമായി കാണപ്പെടുന്നു. എന്നാൽ, അംബേദ്കർ തള്ളിക്കളഞ്ഞ മനുസ്മൃതിയെ കോടതികൾക്ക് ഉദ്ധരിക്കാം.
ഈ വൈരുധ്യം വളരെ വ്യക്തമാണ്. ശരീഅത്ത് ഭയക്കപ്പെടുന്നു, നിയന്ത്രിക്കപ്പെടുന്നു, തടയപ്പെടുന്നു. എന്നാൽ, മനുസ്മൃതി ഉദ്ധരിക്കപ്പെടുന്നു, സാധാരണവത്കരിക്കപ്പെടുന്നു, അംഗീകരിക്കപ്പെടുന്നു. ഒരു യഥാർഥ മതേതര റിപ്പബ്ലിക്കിൽ ഭയമോ അംഗീകാരമോ പക്ഷപാതപരമാകരുത്. പുരാതനമോ ആധുനികമോ ആയ മതനിയമങ്ങളല്ല, ഭരണഘടന മാത്രമായിരിക്കണം നമ്മുടെ മാർഗനിർദേശരേഖ.
ajphilip@gmail.com